※本記事はプロモーション(アフィリエイト広告)を含みます。
コンビニのレジでクレジットカードを差し込んで、「暗証番号をお願いします」と言われた瞬間に4ケタがきれいに頭から消える。後ろに並ぶ人の気配がどんどん大きくなる……。そんな経験はありませんか?
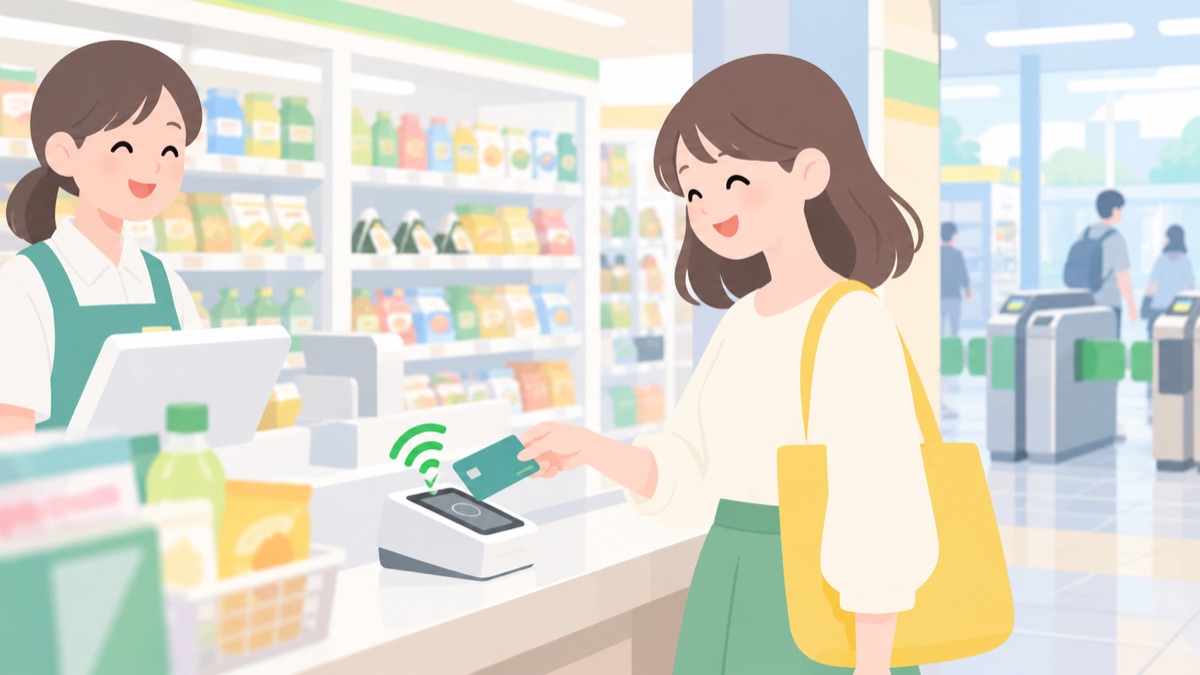
最近、レジで「タッチでお願いします」と言う人をよく見かけますよね。あれがクレジットカードのタッチ決済です。「なんとなく怖い」「上限があるらしい」「電車にも乗れるって本当?」と気になっている方も多いはず。
この記事では、タッチ決済のしくみ・いくらまで使えるか・iDやSuicaとの違い・注意点を、FP2級の目線でやさしく解説します。
結論:タッチ決済は「かざすだけ・渡さない・暗証番号いらず」の支払い方
- タッチ決済は、クレジットカードを端末にかざすだけで払える方法。Visa・Mastercard・JCBなどの国際ブランドが用意しています
- Visaのタッチ決済は原則1万5,000円まで、サインも暗証番号もいりません(お店によってはもっと低い金額で区切っていることもあります)
- カードを店員さんに渡さないので、番号を盗み見られにくいのもメリット
- 首都圏をはじめ、電車やバスにもカードをかざして乗れる「クレカ乗車」が広がっています
- 始め方はかんたん。手持ちのカードに「電波のようなマーク」があるか確認するだけです
クレジットカードのタッチ決済とは?しくみとマークの見分け方
タッチ決済は、カードの中にあるICチップと端末が、数センチの距離で無線通信して支払いを済ませるしくみです。差し込む・スライドする・サインする、といった手間がありません。
使えるかどうかは、カードの表か裏にある「電波のような4本の弧のマーク」(リップルマークと呼ばれます)で見分けます。お店のレジ側にも同じマークが貼ってあれば、そこはタッチ決済OKのお店です。
支払い方はとてもシンプル。
- レジで「クレジットカードのタッチで」(または「Visaのタッチで」)と伝える
- 端末にカードを1〜2秒かざす
- 「ピッ」と鳴ったら完了
ちなみに「iDで」「QUICPayで」と言ってしまうと、別の支払い方法として処理されます。言い方だけは最初に覚えておくと、レジで迷いません。
また、カードをスマホのApple PayやGoogle Payに登録すれば、スマホをかざすだけでも同じように払えます。財布を出さなくていいので、両手がふさがりがちな買い物ではかなり楽です。
iD・QUICPay・Suicaとどう違う?タッチで払う4つの方法を比較
「タッチで払う」方法は、じつはいくつもあります。見た目は似ていても、中身は別物です。
| 支払い方法 | お金の出どころ | 運営 | 海外で | 向いている人 |
|---|---|---|---|---|
| クレカのタッチ決済(Visa・Mastercard・JCBなど) | クレジットカード(後払い) | 国際ブランド | 対応店なら使える | 1枚で国内も海外も、電車にも使いたい人 |
| iD | 主にクレジットカード(後払い) | NTTドコモ | 基本は国内向け | iD対応カードをすでに持っている人 |
| QUICPay | 主にクレジットカード(後払い) | JCB | 基本は国内向け | QUICPay対応カードを持っている人 |
| 交通系IC(Suica・PASMOなど) | チャージした残高(前払い) | 鉄道会社 | 基本は国内向け | 使いすぎが心配で、チャージ分だけ使いたい人 |
いちばんの違いは、クレカのタッチ決済は「世界共通ルール」で動いているという点です。国際ブランドのしくみなので、対応しているお店なら海外でも同じようにかざして払えます。
一方、Suicaなどの交通系ICはチャージした分しか使えないので、「使いすぎ防止」という意味では心強い存在です(チャージの上限は2万円)。どちらが上というより、役割分担で考えるのがおすすめです。
そもそもVisa・Mastercard・JCBの違いがよく分からない方は、クレジットカードの国際ブランドの選び方もあわせてどうぞ。
いくらまで使える?上限1万5,000円と「お店ごとのルール」
タッチ決済には、サインや暗証番号なしで払える上限があります。Visaのタッチ決済の場合は原則1万5,000円です(三井住友カードの解説ページより)。
ただし、ここがちょっとややこしいところで、上限はお店ごとに決められていて、1万円で区切っているお店もあります。上限を超える金額の場合は、タッチではなく「差し込んで暗証番号」に切り替わるだけなので、慌てなくて大丈夫です。
- コンビニ・スーパー・ドラッグストアの普段の買い物 → ほぼタッチで完結
- 家電や家具など高額な買い物 → 差し込み+暗証番号になることが多い
つまり、暗証番号を覚えなくていいわけではありません。高い買い物のときにまた4ケタが消えないよう、そこだけは油断禁物です。
電車やバスにも乗れる「クレカ乗車」が広がっている
最近の大きな変化が、改札でクレジットカードをかざして電車に乗れるようになってきたことです。三井住友カードが提供するしくみ(stera transit)では、導入を公表している事業が232、地域は45都道府県まで広がっています(2026年3月時点の報道より)。
2026年3月には首都圏の鉄道でも相互利用が始まり、首都圏全体で約820駅で使えるようになりました。呼び名も「タッチ決済乗車」から「クレカ乗車」へと、より分かりやすい名前に変わっています。
使うときのポイントは3つです。
- かざす場所が違う:Suica用の読み取り部ではなく、タッチ決済のマークがある専用の読み取り部にかざします
- 乗るときと降りるときは同じカード(スマホ)で:入場と出場でカードを変えると、運賃が正しく計算されません
- 使えるブランドは路線ごとに違う:Visaは使えてもほかのブランドは対象外、という路線もあるので、事前に鉄道会社のページで確認を
旅行先で「切符の買い方が分からない…」と券売機の前で立ち尽くす時間が減るのは、地味にうれしいポイントです。
タッチ決済を使う前に知っておきたい3つの注意点
① 財布ごとかざすと、別のカードが反応することがある
タッチ決済のカードとSuicaなどを重ねたまま財布ごとかざすと、意図しないカードで支払われたり、エラーになったりします。かざすのは1枚だけを習慣にしましょう。
② 落としたら、すぐにカード会社へ連絡
タッチ決済は暗証番号なしで払える分、落とした時は早めの連絡が大切です。カード会社に連絡すれば利用を止められますし、不正利用の補償も「いつ届け出たか」で変わります。万一のときの流れはクレジットカードの不正利用に気づいたら?で確認しておくと安心です。
③ 「払った感」が薄いので、使いすぎに注意
正直に言うと、タッチ決済の最大の敵は便利すぎることです。「ピッ」で終わるので、お金を払った実感がほとんどありません。カードのアプリで利用明細を週に1回チェックするだけでも、使いすぎはかなり防げます。
これから作るなら:年会費無料でタッチ決済に対応したエポスカード
「手持ちのカードにタッチ決済のマークがなかった」「これから1枚作りたい」という方には、年会費永年無料のエポスカードが候補になります。
- Visaのタッチ決済に対応(エポスカード公式サイトで案内されています)
- Apple Pay・Google Payに登録すればスマホでもタッチ決済が使える
- 券面に番号が印字されないナンバーレスのデザインで、レジでの盗み見対策にも
Visaブランドなので、クレカ乗車でも対応路線が多いのがうれしいところです。ナンバーレスカードのメリット・デメリットはナンバーレスカードとは?で詳しくまとめています。
※サービス内容・キャンペーンは変わることがあります。最新の情報は公式サイトでご確認ください。
まとめ:タッチ決済は「レジの数秒」と「番号の安心」を同時に手に入れる方法
- タッチ決済は、カードやスマホをかざすだけで払えるクレジットカードの支払い方
- Visaの場合は原則1万5,000円までサイン・暗証番号なし(お店によって1万円などの区切りあり)
- iD・QUICPay・Suicaとは別物。国際ブランドのしくみなので海外や電車でも使える
- 首都圏などで「クレカ乗車」が広がっている。乗り降りは同じカードで
- 注意点は財布ごとかざさない・落としたらすぐ連絡・明細チェックで使いすぎ防止
まずは今お持ちのカードを裏返して、電波のようなマークがあるか見てみてください。あれば、次のコンビニから「タッチで」と言うだけ。暗証番号を思い出すあの数秒の緊張から、ちょっとだけ解放されます。
コメント